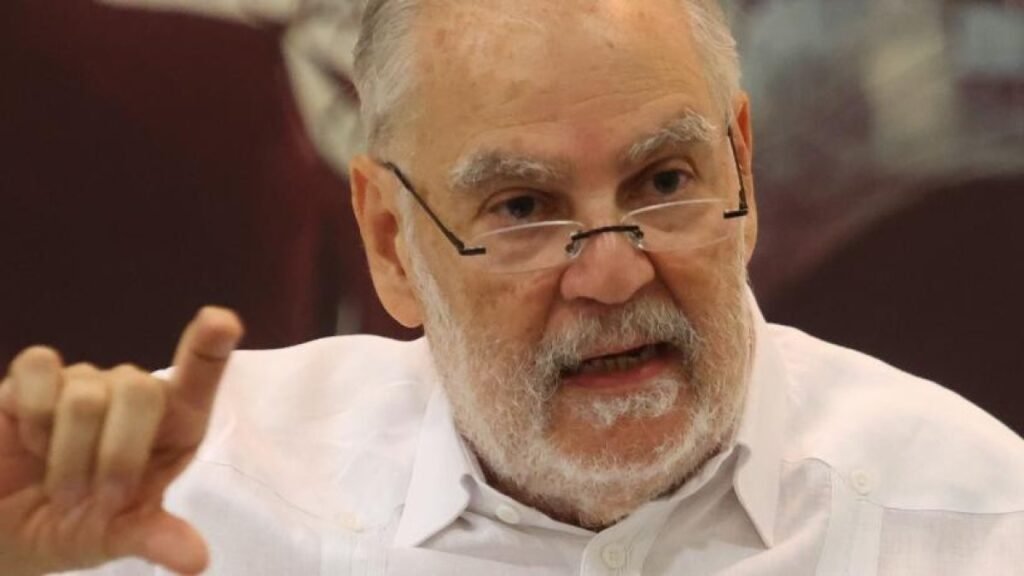
Las irregularidades en Senasa, según explicó el superintendente de Salud y Riesgos Laborales, Miguel Ceara Hatton, comenzaron a quedar expuestas cuando la situación operativa de la institución dejó en evidencia un choque entre los estados financieros y lo que ocurría en la práctica. Aunque los números recibidos “cuadraban”, había retrasos en los pagos y problemas de liquidez que no se correspondían con esos reportes.
Ceara sostuvo que esa brecha entre los libros y la realidad encendió las alertas en la SISALRIL y obligó a una revisión más profunda. Para esa investigación, la entidad reunió un equipo de unas 20 personas, entre auditores y especialistas en sistemas electrónicos e información contable, que examinó los datos de la institución. En ese proceso, dijo, encontraron a una persona que recibía instrucciones para alterar los números y que habló. El funcionario afirmó que los estados financieros contenían información falsa y señaló que la SISALRIL ha aportado pruebas y recopilado información financiera para las autoridades correspondientes.
La explicación oficial, sin embargo, deja en primer plano una alerta institucional mayor: las inconsistencias no surgieron por los reportes formales, sino cuando los problemas de liquidez y los retrasos hicieron imposible sostener la distancia entre el discurso contable y la situación real.